IRDAI New Rules:बीमा ग्राहकों की होगी मौज: IRDAI लगाम कसेगा एजेंटों के भारी कमीशन पर, अब कम होगा प्रीमियम और मिलेगा बेहतर रिटर्न
IRDAI New Rules:अगर आप नई इंश्योरेंस पॉलिसी लेने की सोच रहे हैं, तो यह खबर सीधे तौर पर आपकी जेब और बचत से जुड़ी है। पिछले एक दशक में देश में बीमा प्रीमियम लगातार महंगा होता गया, लेकिन कवरेज का दायरा उस अनुपात में नहीं बढ़ा। इसकी सबसे बड़ी वजह यह रही कि बीमा कंपनियां ग्राहकों की संख्या बढ़ाने से ज्यादा ध्यान ब्रोकर्स और डिस्ट्रीब्यूटर्स को भारी कमीशन बांटने पर देती रहीं।
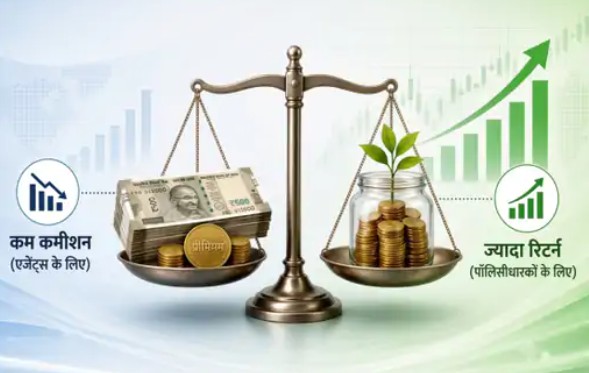
लेकिन अब भारतीय बीमा नियामक एवं विकास प्राधिकरण (IRDAI) इस पूरे सिस्टम को बदलने की तैयारी में है। IRDAI के नए प्रस्ताव के तहत अब ब्रोकर्स के पहले साल के कमीशन की अधिकतम सीमा (Cap) तय की जाएगी। इससे कंपनियों का बेवजह का खर्च कम होगा और आपके द्वारा दिए गए प्रीमियम का ज्यादा पैसा निवेश में लगेगा, जिससे आपको भविष्य में बेहतर रिटर्न मिलेगा।
5 साल में मैनेजमेंट खर्च घटाकर 12.5% तक करने का लक्ष्य(IRDAI New Rules)
वर्तमान में इंश्योरेंस कंपनियों के लिए मैनेजमेंट खर्च की अधिकतम सीमा 30% तक है। बीमा नियामक ने इसे चरणबद्ध तरीके से कम करने का प्रस्ताव दिया है।
- लाइफ इंश्योरेंस: मौजूदा 30% की सीमा को 2 साल में घटाकर 15% और 5 साल में 12.5% तक लाने का लक्ष्य रखा गया है।
- जनरल इंश्योरेंस: मौजूदा 30% की सीमा को 2 साल में घटाकर 25% और 5 साल में 20% तक लाने का लक्ष्य है।
IRDAI का मानना है कि 2023 में कंपनियों को खर्चों में जो विशेष छूट दी गई थी, उससे ग्राहकों को कोई फायदा नहीं मिला। कंपनियां अपना प्रीमियम तो बढ़ाती रहीं, लेकिन ग्राहकों की संख्या में कोई इजाफा नहीं हुआ।
देश की GDP बढ़ी, पर पॉलिसी ग्रोथ रही शून्य
बीते 10 सालों में देश की GDP औसतन 10% की दर से बढ़ी है। लेकिन इसी दौरान लाइफ इंश्योरेंस का कारोबार 10% और जनरल इंश्योरेंस महज 13% की रफ्तार से ही आगे बढ़ सका। आमदनी और अर्थव्यवस्था बढ़ने के बावजूद देश में इंश्योरेंस लेने वालों की संख्या में कोई खास उछाल देखने को नहीं मिला है। आंकड़ों के मुताबिक, साल 2016 में न्यू इंडिविजुअल पॉलिसियां लगभग 266 लाख थीं, जो 2025 में बढ़कर केवल 270 लाख तक ही पहुंच सकीं। चालू पॉलिसियों के कुल नंबर में भी कोई बड़ा बदलाव दर्ज नहीं किया गया है।
125% तक बढ़ गया एजेंट्स और ब्रोकर्स का कमीशन
IRDAI के मुताबिक, 2023 में कंपनियों को खर्चों में इसलिए छूट दी गई थी ताकि पॉलिसियां सस्ती हों और ज्यादा से ज्यादा लोग बीमा कराएं। लेकिन इसके उलट प्रीमियम लगातार महंगा होता गया, क्योंकि कंपनियों ने बिजनेस बढ़ाने से ज्यादा डिस्ट्रीब्यूटर्स को भारी कमीशन बांटने पर जोर दिया।
- कॉर्पोरेट एजेंट्स: 2023 से 2025 के बीच न्यू बिजनेस प्रीमियम में केवल 28% की ग्रोथ हुई, जबकि डिस्ट्रीब्यूटर्स का कमीशन 125% तक बढ़ गया। पहले साल के प्रीमियम का करीब 27% हिस्सा सीधे कमीशन में चला जाता है। इसके अलावा इंसेंटिव्स अलग से दिए जाते हैं।
- ब्रोकर्स: जनरल इंश्योरेंस सेक्टर में ब्रोकर्स के जरिए आने वाला प्रीमियम 37% बढ़ा, लेकिन उनका कमीशन 173% तक छलांग लगा गया। औसत ब्रोकर कमीशन 8.5% से बढ़कर सीधे 17% हो गया है।
पॉलिसी टर्म के हिसाब से तय होगा कमीशन कैप
IRDAI का स्पष्ट कहना है कि भारी कमीशन से ग्राहकों के लिए लागत बेवजह बढ़ जाती है। इससे उन्हें या तो महंगा प्रीमियम चुकाना पड़ता है या फिर इंश्योरेंस प्रोडक्ट से कम फायदा मिलता है। ऐसे में IRDAI ने प्रीमियम पेमेंट टर्म (Tenure) के आधार पर कमीशन कैप करने का नया प्रस्ताव रखा है:
- 5 साल से कम: डिस्ट्रीब्यूशन कंपनियों के लिए अधिकतम 5%, व्यक्तिगत एजेंट्स के लिए 6.25%
- 5 साल: डिस्ट्रीब्यूशन कंपनियों के लिए अधिकतम 10%, व्यक्तिगत एजेंट्स के लिए 12.5%
- 6 से 8 साल: डिस्ट्रीब्यूशन कंपनियों के लिए अधिकतम 14%, व्यक्तिगत एजेंट्स के लिए 17.5%
- 9 साल: डिस्ट्रीब्यूशन कंपनियों के लिए अधिकतम 18%, व्यक्तिगत एजेंट्स के लिए 22.5%
- 10 साल या ज्यादा: डिस्ट्रीब्यूशन कंपनियों के लिए अधिकतम 20%, व्यक्तिगत एजेंट्स के लिए 25%
61वें महीने तक आते-आते आधी पॉलिसियां हो जाती हैं बंद
IRDAI के चौंकाने वाले आंकड़ों के मुताबिक, बीमा कंपनियां सिर्फ नई पॉलिसियां बेचने (और मोटा कमीशन कमाने) पर ध्यान देती हैं, पुराने ग्राहकों को बनाए रखने पर उनका कोई जोर नहीं होता। यही वजह है कि लाइफ इंश्योरेंस में 61वें महीने तक आते-आते केवल 48% पॉलिसियां ही चालू रह पाती हैं। यानी आधे से ज्यादा लोग भारी प्रीमियम और कम रिटर्न के कारण बीच में ही अपनी पॉलिसी सरेंडर कर देते हैं। कमीशन में कटौती से पॉलिसीहोल्डर्स की जमा राशि का बड़ा हिस्सा निवेश में लगेगा और वे लंबे समय तक पॉलिसी से जुड़े रहेंगे।